
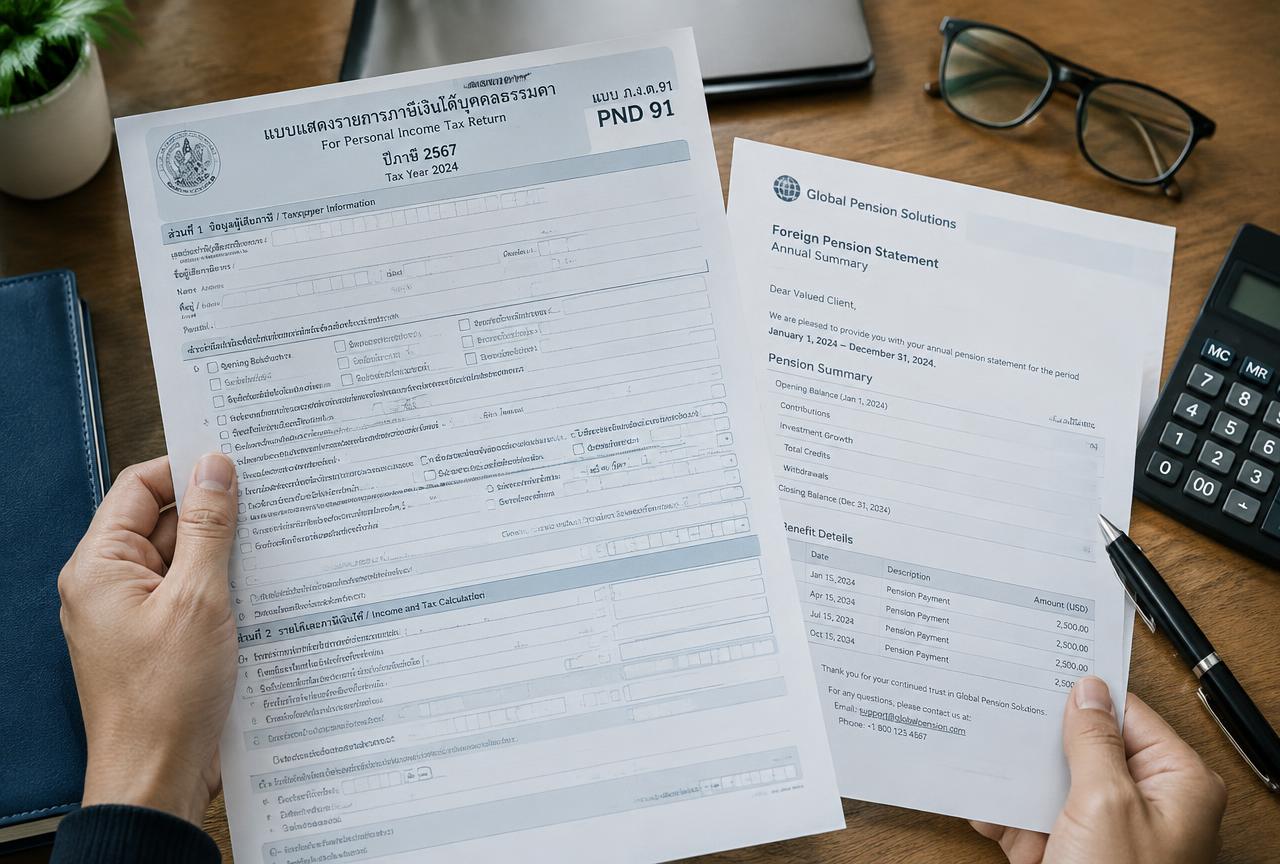
ผู้ที่อยู่ในไทยรวมกันไม่น้อยกว่า 180 วันในปีภาษีเดียวกันถือเป็นผู้อยู่อาศัยทางภาษีของไทย เงินบำนาญจากต่างประเทศที่นำเข้ามาในประเทศอาจเข้าข่ายต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดา ขึ้นกับปีที่เงินได้นั้นเกิดและข้อกำหนดของกรมสรรพากร ไทยมีอนุสัญญาภาษีซ้อนกับหลายประเทศซึ่งกำหนดว่าบำนาญประเภทใดเสียภาษีที่ประเทศใด เอกสารที่มักต้องใช้คือหนังสือรับรองบำนาญ (Pension Statement) ที่แปลและรับรองถูกต้อง หนังสือรับรองการเป็นผู้อยู่อาศัยทางภาษี และหลักฐานการโอนเงินเข้าประเทศ
ตรวจทานข้อมูลล่าสุด: 2026-10-04 · ข้อมูลนี้เป็นภาพรวมทั่วไป ไม่ใช่คำปรึกษาทางกฎหมายเฉพาะกรณี
หลัก 180 วัน: เมื่อไรที่คุณเป็นผู้อยู่อาศัยทางภาษีของไทย
กฎหมายภาษีไทยกำหนดว่าผู้ที่อยู่ในประเทศไทยรวมกันไม่น้อยกว่า 180 วันในปีภาษีเดียวกัน (มกราคมถึงธันวาคม) เป็นผู้อยู่อาศัยทางภาษี การนับวันไม่จำเป็นต้องต่อเนื่องกัน ผู้เกษียณที่ถือวีซ่า Non-Immigrant O-A หรือ O-X และอยู่ในไทยตลอดปีแทบทุกรายจึงเข้าข่ายนี้
การเป็นผู้อยู่อาศัยทางภาษีมีผลสองประการ ประการแรก เงินได้ที่เกิดในไทยต้องเสียภาษีไทยไม่ว่าจะนำเข้าประเทศหรือไม่ ประการที่สอง เงินได้ที่เกิดจากต่างประเทศ เช่น บำนาญ ดอกเบี้ย หรือเงินปันผล อาจต้องเสียภาษีไทยเมื่อนำเข้ามาในประเทศ โดยมีเงื่อนไขเรื่องปีที่เงินได้เกิดตามประกาศของกรมสรรพากร
ผู้ที่อยู่ไม่ถึง 180 วันไม่เป็นผู้อยู่อาศัยทางภาษี และเสียภาษีเฉพาะเงินได้ที่เกิดในไทยเท่านั้น การวางแผนจำนวนวันที่อยู่จึงเป็นจุดเริ่มต้นของการวางแผนภาษีทั้งหมด
อนุสัญญาภาษีซ้อนกำหนดว่าบำนาญเสียภาษีที่ประเทศใด
ไทยทำอนุสัญญาเพื่อการเว้นการเก็บภาษีซ้อน (Double Taxation Agreement หรือ DTA) กับหลายสิบประเทศ รวมถึงสหรัฐอเมริกา สหราชอาณาจักร ออสเตรเลีย เยอรมนี ฝรั่งเศส และญี่ปุ่น แต่ละฉบับเขียนไว้ต่างกัน โดยเฉพาะมาตราที่ครอบคลุมเงินบำนาญ
โดยทั่วไป DTA แบ่งบำนาญเป็นสองประเภท บำนาญจากการทำงานภาครัฐ (Government Pension) มักเสียภาษีเฉพาะที่ประเทศผู้จ่าย ส่วนบำนาญจากภาคเอกชนมักเสียภาษีที่ประเทศที่ผู้รับเป็นผู้อยู่อาศัยทางภาษี แต่รายละเอียดในแต่ละฉบับต่างกัน บางฉบับให้สิทธิ์เก็บภาษีแก่ทั้งสองประเทศแล้วมีกลไกเครดิตภาษี
การอ่าน DTA ฉบับที่เกี่ยวข้องกับประเทศที่จ่ายบำนาญของคุณเป็นขั้นตอนที่ข้ามไม่ได้ เพราะคำตอบสำหรับผู้เกษียณชาวอังกฤษอาจต่างจากชาวอเมริกันโดยสิ้นเชิง แม้ทั้งคู่จะอยู่ในหมู่บ้านเดียวกันในพัทยา
เอกสารบำนาญที่หน่วยงานไทยมักขอ
สำนักงานตรวจคนเข้าเมืองใช้หนังสือรับรองบำนาญเป็นหลักฐานรายได้สำหรับการขยายเวลาอยู่ประเภทเกษียณอายุ หากบำนาญจ่ายจากต่างประเทศ สถานทูตของประเทศนั้นในกรุงเทพฯ มักเป็นผู้ออกหนังสือรับรองรายได้ (Income Affidavit) ให้ แต่สถานทูตบางแห่งยุติบริการนี้แล้ว ทำให้ต้องใช้หลักฐานเงินฝากธนาคารแทน ควรตรวจกับสถานทูตของตนล่วงหน้า
- หนังสือรับรองบำนาญ (Pension Statement หรือ Pension Verification Letter) จากหน่วยงานหรือกองทุนที่จ่าย ระบุชื่อผู้รับ ยอดเงิน และความถี่การจ่าย
- หนังสือรับรองการมีชีวิตอยู่ (Proof of Life / Life Certificate) ซึ่งกองทุนบำนาญบางแห่งขอเป็นประจำทุกปี มักต้องรับรองลายมือชื่อโดย Notary Public หรือสถานทูต
- หนังสือรับรองการเป็นผู้อยู่อาศัยทางภาษี (Certificate of Residence for Tax Purposes) จากกรมสรรพากร สำหรับใช้สิทธิ์ตามอนุสัญญาภาษีซ้อนกับประเทศผู้จ่าย
- หลักฐานการโอนเงินเข้าประเทศ เช่น รายการเดินบัญชีธนาคารไทยหรือหนังสือรับรองการโอนเงินจากธนาคาร
- คำแปลรับรองของเอกสารทุกฉบับที่ไม่ใช่ภาษาไทยหรืออังกฤษ และในบางกรณีต้องรับรองต่อที่กระทรวงการต่างประเทศ
ขั้นตอนปฏิบัติสำหรับผู้เกษียณที่เพิ่งย้ายมาไทย
1. ตรวจสถานะผู้อยู่อาศัยทางภาษี
นับจำนวนวันที่อยู่ในไทยในปีภาษีนั้น ถ้าถึง 180 วันให้ถือว่าตนเป็นผู้อยู่อาศัยทางภาษีและวางแผนตามนั้น
2. อ่านอนุสัญญาภาษีซ้อนของประเทศคู่กรณี
ดูมาตราเรื่องบำนาญใน DTA ระหว่างไทยกับประเทศที่จ่ายบำนาญ ว่าสิทธิ์เก็บภาษีอยู่ที่ใด
3. จัดเตรียมเอกสารบำนาญ
ขอหนังสือรับรองบำนาญจากผู้จ่าย แปลและรับรองตามขั้นตอน และเก็บหลักฐานการโอนเงินทุกครั้ง
4. ขอเลขประจำตัวผู้เสียภาษี
ผู้ที่มีเงินได้ต้องยื่นภาษีในไทยต้องมีเลขประจำตัวผู้เสียภาษีจากกรมสรรพากร
5. ยื่นแบบแสดงรายการภาษี
ผู้อยู่อาศัยทางภาษีที่มีเงินได้ถึงเกณฑ์ต้องยื่น ภ.ง.ด.90 หรือ ภ.ง.ด.91 ภายในเดือนมีนาคมของปีถัดไป
6. เก็บเอกสารไว้ตรวจสอบ
กรมสรรพากรอาจขอหลักฐานย้อนหลัง ควรเก็บหนังสือรับรอง คำแปล และรายการโอนเงินอย่างน้อย 5 ปี
ส่วนที่เราช่วยได้ และส่วนที่ต้องให้ผู้เชี่ยวชาญเฉพาะทาง
เรารับแปลและรับรองเอกสารบำนาญทุกประเภท รับรองลายมือชื่อหนังสือรับรองการมีชีวิตอยู่โดย Notary Public และประสานงานรับรองเอกสารต่อที่กระทรวงการต่างประเทศหรือสถานทูต รวมถึงเตรียมชุดเอกสารรายได้สำหรับยื่นต่อสำนักงานตรวจคนเข้าเมือง
ข้อควรระวังที่พบบ่อยในงานด้านนี้คือชื่อผู้รับบำนาญที่สะกดต่างกันระหว่างหนังสือเดินทาง หนังสือรับรองบำนาญ และบัญชีธนาคาร แม้แต่ตัวอักษรเดียวก็อาจทำให้หน่วยงานปฏิเสธเอกสาร เราจึงตรวจทานการสะกดชื่อข้ามเอกสารทุกฉบับก่อนส่งแปล และแจ้งให้ลูกค้าขอฉบับแก้ไขจากต้นทางหากพบความไม่ตรงกัน
อีกประเด็นคืออายุใช้งานของเอกสาร หนังสือรับรองการมีชีวิตอยู่และหนังสือรับรองถิ่นที่อยู่ส่วนใหญ่มีอายุเพียงไม่กี่เดือน การวางลำดับการทำเอกสารให้ใกล้กับวันยื่นจริงมากที่สุด โดยไม่ล่าช้าจนพลาดกำหนด คือสิ่งที่เราช่วยวางแผนให้ตั้งแต่ต้น
สำหรับผู้ที่รับบำนาญจากหลายประเทศพร้อมกัน เอกสารแต่ละชุดต้องแยกรับรองตามข้อกำหนดของหน่วยงานผู้จ่ายแต่ละแห่ง บางหน่วยงานยอมรับคำแปลรับรองที่ทำในไทย ขณะที่บางแห่งกำหนดให้ใช้นักแปลที่จดทะเบียนในประเทศนั้น การตรวจสอบข้อกำหนดของผู้จ่ายบำนาญแต่ละรายก่อนสั่งแปลช่วยหลีกเลี่ยงค่าใช้จ่ายที่ไม่จำเป็น
การเก็บหลักฐานการโอนเงินเข้าประเทศก็สำคัญไม่แพ้กัน ธนาคารไทยออกหนังสือรับรองการรับโอนเงินจากต่างประเทศให้ได้ ซึ่งใช้ประกอบทั้งการยื่นภาษีและการต่อวีซ่าบางประเภท ควรขอหนังสือนี้จากธนาคารทุกครั้งที่มีการโอนเงินบำนาญเข้ามา เพื่อให้มีหลักฐานครบถ้วนเมื่อต้องใช้
ท้ายที่สุด การประสานงานกับผู้ทำบัญชีหรือที่ปรึกษาภาษีควรเริ่มต้นแต่เนิ่น ๆ ภายในปีภาษีนั้น ไม่ใช่รอจนถึงกำหนดยื่น เพราะเอกสารจากต่างประเทศบางฉบับใช้เวลาขอหลายสัปดาห์ การเตรียมล่วงหน้าทำให้ทุกฝ่ายมีเวลาตรวจสอบความถูกต้องก่อนยื่นจริง
ส่วนการคำนวณภาษี การตีความอนุสัญญาภาษีซ้อน และการยื่นแบบภาษีเป็นงานของผู้สอบบัญชีหรือที่ปรึกษาภาษีที่มีใบอนุญาต เราทำงานร่วมกับผู้เชี่ยวชาญเหล่านั้นและสามารถแนะนำเครือข่ายที่เหมาะสม แต่ไม่ให้คำแนะนำภาษีโดยตรง เพราะคำตอบที่ถูกต้องขึ้นกับรายละเอียดของแต่ละบุคคล
คำถามที่พบบ่อย
บำนาญจากต่างประเทศต้องเสียภาษีไทยทุกกรณีหรือไม่
ไม่ทุกกรณี ขึ้นกับสถานะผู้อยู่อาศัยทางภาษี ปีที่เงินได้เกิด การนำเงินเข้าประเทศ และอนุสัญญาภาษีซ้อนระหว่างไทยกับประเทศผู้จ่าย บางอนุสัญญากำหนดให้บำนาญภาครัฐเสียภาษีเฉพาะที่ประเทศผู้จ่าย
อยู่ในไทย 179 วันแล้วบินออกไปพักต่างประเทศ จะหลุดจากการเป็นผู้อยู่อาศัยทางภาษีหรือไม่
การนับวันใช้จำนวนวันที่อยู่จริงในไทยรวมกันในปีภาษี ถ้ารวมแล้วไม่ถึง 180 วันก็ไม่เป็นผู้อยู่อาศัยทางภาษีในปีนั้น แต่การวางแผนเช่นนี้ควรปรึกษาที่ปรึกษาภาษี เพราะมีผลกระทบด้านอื่นต่อวีซ่าและสิทธิ์ต่าง ๆ
หนังสือรับรองการมีชีวิตอยู่ต้องทำที่ไหน
ขึ้นกับข้อกำหนดของกองทุนบำนาญ หลายแห่งยอมรับการรับรองลายมือชื่อโดย Notary Public ในไทย บางแห่งต้องการสถานทูตของประเทศนั้น ควรอ่านแบบฟอร์มที่กองทุนส่งมาให้ละเอียดก่อนนัดหมาย
ต้องยื่นภาษีในไทยแม้บำนาญถูกหักภาษีที่ต่างประเทศแล้วหรือไม่
อาจต้องยื่น แต่ภาษีที่จ่ายไปแล้วในต่างประเทศมักนำมาหักเป็นเครดิตภาษีได้ตามอนุสัญญาภาษีซ้อน ทำให้ไม่ต้องจ่ายซ้ำเต็มจำนวน รายละเอียดขึ้นกับ DTA ฉบับนั้น
เอกสารบำนาญภาษาเยอรมันหรือฝรั่งเศสใช้ยื่นในไทยได้เลยหรือไม่
โดยทั่วไปต้องแปลเป็นภาษาไทยหรืออังกฤษโดยนักแปลที่รับรอง และบางหน่วยงานขอให้รับรองคำแปลต่อที่กระทรวงการต่างประเทศของไทย
ถ้าไม่ยื่นภาษีในไทยเลยจะมีปัญหาอะไร
ผู้ที่มีหน้าที่ยื่นแต่ไม่ยื่นอาจถูกเรียกเก็บภาษีย้อนหลังพร้อมเบี้ยปรับและเงินเพิ่ม การโอนเงินเข้าประเทศผ่านระบบธนาคารมีร่องรอยที่ตรวจสอบได้ การปรึกษาผู้เชี่ยวชาญตั้งแต่เนิ่น ๆ ช่วยลดความเสี่ยงนี้
แหล่งอ้างอิงทางการ
บริการที่เกี่ยวข้อง
ส่งเอกสารบำนาญของคุณให้เราตรวจก่อน
ส่งหนังสือรับรองบำนาญหรือแบบฟอร์มจากกองทุนของคุณมาให้ทีมงานตรวจว่าต้องแปล รับรองลายมือชื่อ หรือรับรองต่อหน่วยงานใด พร้อมแจ้งขั้นตอนและระยะเวลาที่แท้จริง
ติดต่อทีมงาน